

茅台大商集体入局,米酿黄酒能否成为“餐桌第四瓶酒”?
来源:湖北日报 发布时间:2026-09-15 09:23:13 点击数:86次
昨晚在武汉参加朋友聚会,品鉴了忠和品牌在房县产的黄酒。它的特色是以糯米为原料,加入草本小曲发酵而成,同时还有气泡黄酒。饮用后,第二天没有不适感。这让我对黄酒有了更具体的体感。
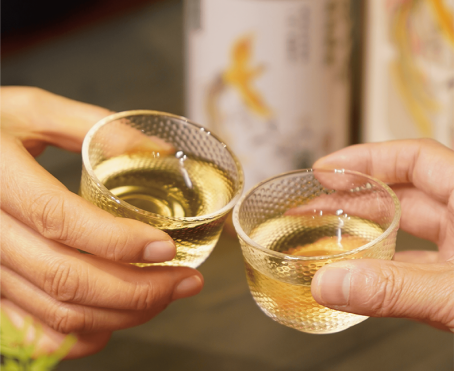
色泽微黄、鲜甜爽口的房县黄酒
而酒业圈还有一件更值得深究的事:会稽山兰亭密集签约一批茅台核心大商,如四川盛世群运、河南茅五剑、白山方大等。这些长期运营茅台、五粮液的顶级流通商,开始重仓黄酒赛道。于是,很多行业人开始讨论:在白酒、啤酒、露酒之后,作为中国原生米酿造代表的黄酒,有没有机会登上餐桌,成为“第四瓶酒”?
一、为什么是现在?底层逻辑正在重构
中国酒桌长期固化的格局,正在松动。过去几十年,商务宴请优先白酒,聚餐撸串喝啤酒,养生微醺选露酒。葡萄酒属于舶来品,大众日常餐桌渗透率并不高。但这一轮不一样,黄酒具备冲击“第四瓶酒”的三大底层逻辑。
1、品类基因独一无二。黄酒是完整的中国式发酵酒体系,最适配中餐,比如蟹宴、红烧肉、江浙菜、火锅。当下消费趋势是少喝、低度、悦己、微醺,这恰好是黄酒的机会。
2、白酒存量收缩。白酒进入减量提质阶段。家庭聚餐、朋友小聚,需要一款体面、度数温和、文化厚重的国产酒,黄酒的定位完全错开。
3、渠道端迎来历史性外援。以往黄酒全国化最大的短板,是缺少全国性大经销商体系。而这一波会稽山绑定的茅台系大商,擅长高端客群运营,把白酒成熟的渠道模型嫁接到黄酒上。
据行业数据显示,2025年黄酒行业营收约200亿元,同比增长5.26%。会稽山高端品牌“兰亭”系列,2023年销量约5000万元,2024年突破1.2亿元,2025年销售规模近2亿元,完成从江浙沪核心向中原、东北、华南等全国区域的初步布局。
二、三大硬门槛,不会轻松登顶
机会看得见,障碍更现实。黄酒想成为全国餐桌标配的“第四瓶酒”,至少要跨越三道关。
1、消费者认知固化。全国超70%黄酒消费集中在江浙沪,省外消费者认知仍停留在“做菜料酒”或“父辈冬天温着喝的老酒”,年轻人渗透率低。
2、场景与季节性枷锁。黄酒被绑定“冬天、温饮、大闸蟹”,夏天是淡季。它需要开发冰饮、调饮,搭配火锅、川菜等全国菜系的饮用习惯。
3、品类价值与产品结构。行业长期低端散装黄酒泛滥,拉低整个品类价值。发酵酒酒体稳定性、储存、运输门槛也高于蒸馏白酒。
这里要厘清一个核心判断:“第四瓶酒”不等于替代白酒。不是让黄酒抢白酒的商务主桌位置,而是在家庭聚餐、特色餐饮、圈层小宴、礼赠场景中,拿到稳定席位。
三、未来格局推演,三种结局
基于当前行业态势,未来黄酒格局可能出现三种结局。
乐观版本:龙头持续高端化,大商渠道落地成功,冰饮、调饮、全国餐饮场景被培育,黄酒跳出江南地域标签,成为中餐宴席、家宴稳定选项。
中性版本(最可能):黄酒走出江浙沪,在川渝、河南、华南形成点状样板市场;高端圈层、特色餐饮可以动销,但大众普及难度大,成为精品佐餐酒,属于小而美赛道。
悲观版本:渠道端热度高,但消费者不买单,终端复购低,渠道库存积压,最终变成一轮招商热潮后热度褪去。
四、中长期赛道,需理性期待
如果“第四瓶酒”的定义,是全国老百姓家庭餐桌随手可选的主流酒种,那么黄酒有机会,但至少是5—10年维度的中长期赛道,短期很难爆发。
茅台大商入局是重要信号,说明黄酒赛道确实有增量空间。但渠道优势不等于消费者认可。黄酒要成为“第四瓶酒”,核心挑战是品类教育、场景拓展、价值重塑,而不是简单复制白酒渠道模式。
对投资者和从业者而言,中长期赛道思维更重要,短期爆发概率低。后续需重点关注龙头品牌高端化进展,以及全国化试点市场的表现。
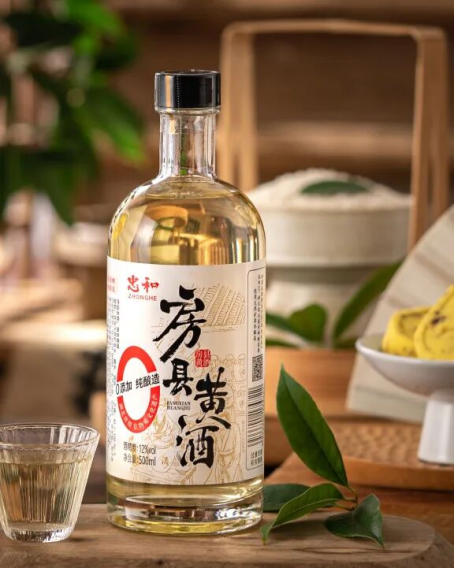
黄酒能否成为“第四瓶酒”,答案不在招商会上,而在消费者的餐桌上。
编辑:杜丽